
La santé financière est-elle un déterminant de la santé des femmes ?
Au Québec, la réussite professionnelle ne garantit pas l’autonomie financière.
Bien que les femmes aient énormément progressé au sein des milieux professionnels, et que l’écart de rémunération se soit amenuisé depuis les années 1970, les Québécoises sont aujourd’hui pénalisées par un niveau plus faible de littératie financière, selon l’AMF.
Encore aujourd’hui, des femmes hautement qualifiées délèguent entièrement la gestion de leur argent, le plus souvent à leur conjoint ou à un tiers, jusqu’au jour où un divorce, une maladie ou un décès les force à reprendre les commandes.
Dans le meilleur des cas, la « maison » est en ordre. Mais certaines découvrent trop tard que la richesse, c’est quelque chose qui s’organise et qui se gère activement.
La maîtrise du langage et des concepts de la finance et de l’investissement est pourtant liée, très directement, aux questions de santé physique et mentale des femmes.
J’ai eu la chance de m’entretenir avec Lindsay Hollinger, vice-présidente et cofondatrice de Granite Family Office, et avec Natasha Girouard, associée, notaire chez BCF, à ce sujet.
On ne naît pas financier, on le devient
Lindsay Hollinger se souvient d’une médecin récemment divorcée. Pendant son mariage, son conjoint, qui travail-lait en finance, s’occupait de tout, et elle n’avait jamais vraiment posé de questions.
Au moment de la séparation, elle a découvert qu’elle n’avait aucun investissement à son nom. Mariée en sépa-ration de biens, « elle a dû le payer pour divorcer. Ça me hante », raconte la gestionnaire de portefeuille.
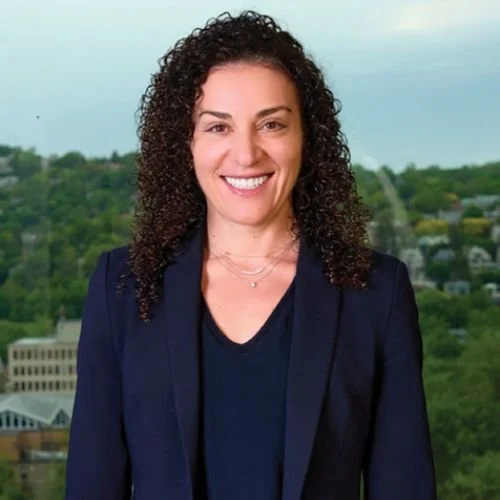
Lindsay Hollinger
L’histoire est frappante, mais elle n’est, malheureusement, pas exceptionnelle : Lindsay Hollinger, qui a conseillé des familles fortunées, des fondations et des inves-tisseurs pendant plusieurs années chez Jarislowsky Fraser, affirme que des histoires comme ça, elle en a vu des dizaines.
Des centaines, peut-être.
Celle qui enseigne aussi la littératie financière et l’in-vestissement à l’Université McGill dit qu’elle rencontre régulièrement des femmes brillantes, des médecins, des avocates et des dirigeantes qui jugent que l’argent n’est « pas leur domaine ».
« On ne naît pas avec une compréhension de l’argent », rappelle Lindsay Hollinger.
Le plus grand enjeu, c’est de croire qu’on ne peut pas apprendre.
Ce que le silence nous coûte
Pourquoi l’argent demeure-t-il si difficile à aborder ? Pour Lindsay Hollinger, plusieurs facteurs s’additionnent.
Primo, les femmes accomplissent encore une part impor-tante du travail domestique non rémunéré.
Secundo, dans les médias et les campagnes publicitaires, celles-ci sont aussi beaucoup plus souvent ciblées par des messages liés à la consommation que par des mes-sages portant sur le pouvoir économique, la finance ou l’investissement.
Tercio, il persiste une forme de socialisation tenace : au restaurant, c’est encore souvent monsieur qui paie, même lorsque madame gagne davantage. Vaste débat, évidemment !
« L’argent ne protège évidemment pas contre la maladie, mais une marge de manœuvre financière rend les imprévus plus faciles à absorber. »
C’est pourquoi on constate effectivement que dans cer-tains couples, les femmes gèrent les enfants et la maison, tandis que les hommes gèrent les placements, les assur-ances et la fiscalité. Ce partage peut sembler pratique… jusqu’à ce que la vie bascule.
Natasha Girouard, notaire en gestion de patrimoine chez BCF, le constate également. Selon elle, la plus grande erreur consiste à ne pas comprendre les décisions prises en son nom.
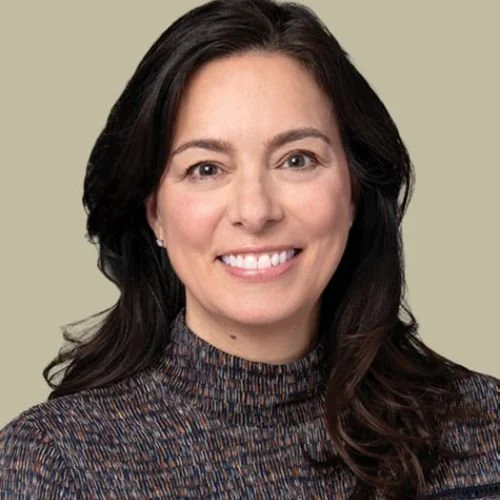
Natasha Girouard
Ne pas assister aux rencontres, signer un contrat de mariage sans en saisir les conséquences, ignorer les règles applicables à une succession : ce désintérêt appar-ent cache souvent une réalité plus complexe.
« La charge mentale de la famille prend beaucoup de place chez la femme », observe-t-elle.
La santé financière dépasse donc largement le solde du compte bancaire. Elle comprend le testament, le mandat de protection, le régime matrimonial, les assur-ances et la façon dont les actifs sont détenus. Un condo de 600 000 $ servant de résidence principale, et un REER de même valeur, ne représenteront pas nécessairement un héritage équivalent après impôt.
L’argent touche aussi à la santé
Pour Lindsay Hollinger, les mécanismes de l’investisse-ment sont relativement simples. Ce qui est difficile, c’est tout ce que l’argent transporte avec lui : la peur, la culpa-bilité, la honte et les expériences vécues depuis l’enfance.
Elle constate une interrelation complexe entre santé men-tale et littératie financière : ses clientes qui regagnent (ou dans certains cas, gagnent pour la première fois) un certain contrôle sur leurs finances personnelles en ressentent rapidement les bénéfices sur le plan de leur bien-être.
Car force est d’admettre, disent les deux expertes, que certaines femmes ont peur de ne pas en avoir assez, même lorsqu’elles possèdent un patrimoine considérable.
D’autres évitent d’ouvrir leurs relevés ou repoussent indéfiniment une rencontre avec un conseiller. Or, l’évite-ment amplifie souvent le stress qu’il devait soulager.
Cette insécurité peut aussi limiter des choix très concrets : quitter une relation, réduire sa charge de travail, prendre des vacances (!), obtenir certains soins ou prendre le temps de se rétablir, explique Natasha Girouard. L’ar-gent ne protège évidemment pas contre la maladie, mais une marge de manœuvre financière rend les imprévus plus faciles à absorber.
Savoir que l’on peut payer son logement, prendre soin de ses proches et choisir des traitements contribue au sentiment de sécurité. Savoir qu’en dépit des aléas de la vie, comme une maladie, une blessure ou la fatigue, on pourra s’arrêter momentanément, est garant d’une relation à soi, au travail et aux autres qui est positive.
« Qu’est-ce qui arrive si j’ai un accident de ski et que je suis inapte? », demande Natasha Girouard. Avoir une base en droit, une base en fiscalité et une base en finances sert énormément à relativiser, et à prendre en main ce que le hasard nous envoie.
À l’inverse, dépendre entièrement de quelqu’un d’autre peut rendre une période de vulnérabilité encore plus éprouvante.
« Ce qui est difficile, c’est tout ce que l’argent transporte avec lui : la peur, la culpabilité, la honte et les expériences vécues depuis l’enfance. »
Le plus grand risque : attendre
Chez les entrepreneures, comme chez les profession-nelles, la protection du patrimoine devrait commencer le plus tôt possible. Le meilleur moment pour planter un arbre, c’est il y a 20 ans. Le deuxième meilleur moment, c’est maintenant.
Cela veut dire s’intéresser à ses finances et s’activer à les gérer bien avant que l’entreprise, la carrière ou l’avoir net n’atteigne une taille gigantesque.
L’incorporation, l’arrivée d’un associé, l’achat d’une propriété, la naissance d’un enfant ou la signature d’une garantie personnelle sont autant de moments où il faut revoir sa situation. Chaque fois. Systématiquement. Le plus tôt possible.
C’est du moins ce qu’affirme Natasha Girouard. « Je vois régulièrement des femmes ne pas finaliser leurs documents personnels car ils ne sont pas “ parfaits ”. Mais un document légal, c’est presque toujours imparfait. Ce qui marche un jour ne fonctionne pas le lendemain. Attendre, sans aucune protection, sans aucune désig-nation de bénéficiaire ou de mandataire, c’est la pire chose qui soit », dit-elle.
Attendre touche aussi l’investissement. Plusieurs femmes hésitent à commencer parce qu’elles jugent leur épargne insuffisante ou craignent de perdre de l’argent. Mais ne prendre aucun risque comporte son propre risque : celui de ne pas accumuler suffisamment pour maintenir son niveau de vie à long terme.
Le coût d’opportunité est parfois plus grand que la perte potentielle.
Les deux expertes lancent donc essentiellement le même appel : apprendre avant d’y être forcée. Pour commencer, Lindsay Hollinger suggère de connaître quatre choses toutes simples : ce que l’on possède, ce que l’on doit, ce que l’on gagne et ce que l’on dépense.
Ça peut sembler évident, pour une lectrice de Premières en affaires. Mais comme l’affirme la spécialiste de l’inves-tissement, il y a encore beaucoup de chemin à parcourir.
Il faut ensuite comprendre ses placements, leurs frais et leur rendement, puis vérifier que ses documents juridiques correspondent toujours à sa réalité.
Bien sûr, il n’est pas nécessaire (et souvent, pas sou-haitable!) de tout gérer seule.
On peut bien évidemment confier une partie de son patrimoine à des professionnels.
Cela ne veut pas dire que nous devons leur abandon-ner pour autant notre pouvoir de décision. La santé financière, comme la santé physique ou mentale, est généralement meilleure lorsqu’on se fait accompagner par des personnes expertes.
Encore faut-il accepter d’apprendre, pour comprendre, sans chercher à nécessairement tout contrôler.